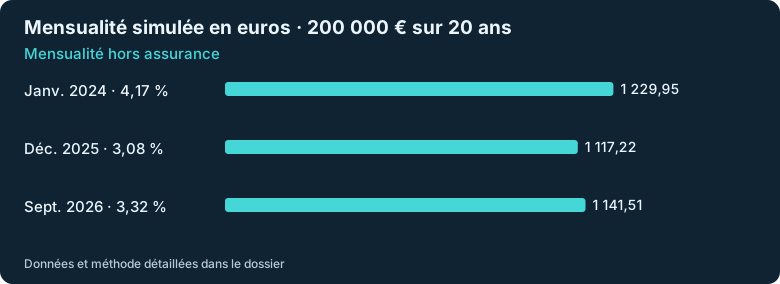
 Graphique NOVACTUA · Données et méthode ci-dessous
Afficher les données du graphique
| Repère | Mensualité hors assurance |
|---|
| Janv. 2024 · 4,17 % | 1 229,95 |
|---|
| Déc. 2025 · 3,08 % | 1 117,22 |
|---|
| Sept. 2026 · 3,32 % | 1 141,51 |
|---|
L’essentiel en mots simples
Un prêt ressemble à une boîte d’argent que la banque vous laisse utiliser pendant vingt ans. Le taux fixe le prix de cet emprunt. À montant et durée identiques, un taux plus élevé augmente les intérêts et la somme à rembourser chaque mois.
Trois dates, trois mensualités
Pour un emprunt de 200 000 € sur vingt ans, notre simulation donne 1 230 € par mois au taux observé en janvier 2024 (4,17 %), 1 117 € au taux de décembre 2025 (3,08 %) et 1 142 € au taux de septembre 2026 (3,32 %). Les montants sont arrondis à l’euro, hors assurance et frais. La Banque de France mesure ici le taux moyen des nouveaux crédits immobiliers hors renégociations. Les dossiers individuels peuvent obtenir d’autres taux.
Ce qui s’est amélioré depuis 2024
Entre janvier 2024 et septembre 2026, le même montant à emprunter coûterait environ 88 € de moins par mois et 21 227 € de moins en intérêts sur vingt ans, dans les conditions de la simulation. La comparaison avec décembre 2025 donne une lecture différente : la mensualité remonte d’environ 24 € et les intérêts totaux d’environ 5 828 €. Le choix de la date de référence change donc le diagnostic.
Combien emprunter avec une mensualité de 1 000 € ?
En gardant vingt ans et une mensualité de 1 000 €, le capital théorique finançable est d’environ 162 600 € à 4,17 %, 179 000 € à 3,08 % et 175 200 € à 3,32 %. La baisse par rapport à janvier 2024 rend donc environ 12 600 € de capital supplémentaire possible à mensualité identique. Pour juger l’accessibilité d’un achat, le ménage doit encore tenir compte du prix du bien, de l’apport, de l’assurance et des autres frais.
Méthode NOVACTUA
Calcul d’un prêt amortissable à mensualité constante, avec 240 échéances et un taux mensuel égal au taux annuel divisé par douze. Les taux moyens servent d’hypothèses pour un prêt à taux fixe dans la simulation. Pour comparer des offres réelles, examinez aussi le TAEG et le coût total présenté par le prêteur.
Le prix du logement peut annuler le gain de taux
Supposons qu’un ménage devait emprunter 200 000 € en janvier 2024. Si le montant à financer augmente de 10 % et atteint 220 000 € en septembre 2026, la mensualité calculée au taux de 3,32 % monte à environ 1 256 €, hors assurance et frais. Elle dépasse alors de 26 € la mensualité de 1 230 € simulée pour 200 000 € au taux de 4,17 %. Le taux a baissé et le projet est pourtant devenu plus cher à financer dans ce scénario fictif.
La durée est un second levier
À 3,32 %, pour 200 000 €, passer de vingt à vingt-cinq ans réduit la mensualité d’environ 1 142 € à 982 €. En contrepartie, les intérêts augmentent d’environ 73 961 € à 94 613 €. Ce test conserve le même taux pour isoler l’effet de la durée. En pratique, une banque peut proposer un autre taux selon la durée, le profil et les garanties.
Que mesure la série de la Banque de France ?
La série porte sur les nouveaux crédits à l’habitat hors renégociations. C’est une moyenne sur des contrats effectivement accordés, dont les emprunteurs, montants et durées peuvent varier. L’écart entre deux mois décrit les taux observés et ne permet pas d’attribuer toute la variation à une cause unique. Il ne mesure pas non plus la probabilité pour un candidat d’obtenir un prêt.
Reproduire et contrôler les calculs
Pour un capital C, un taux annuel t en fraction et n mensualités, prenez i = t ÷ 12 et calculez la mensualité C × i ÷ [1 − (1 + i)⁻ⁿ]. Les intérêts sont la somme des échéances, moins le capital. À mensualité donnée, inversez le calcul pour obtenir le capital théorique. Notre simulation retient un remboursement sans incident et une échéance constante. Le coût réel doit être comparé avec le TAEG, l’assurance et les frais de l’offre.
Analyse et calculs · Rédaction NOVACTUA · Novembre 2026
Sources